9大行业56家公司 物联网如何6年吸金74亿美元?
自2010年前后起,物联网(IoT)从概念走向产业落地,迅速成为全球资本追逐的风口。据相关统计,在短短六年时间里,围绕9大行业、56家代表性公司,物联网领域累计吸纳了约74亿美元的投资。这一数字背后,既是技术成熟的必然,也是产业资本对“万物互联”未来的集体押注。本文将从行业分布、资本逻辑、设备制造角色以及典型案例入手,解析物联网的吸金密码。
一、74亿美元流向了哪些行业?
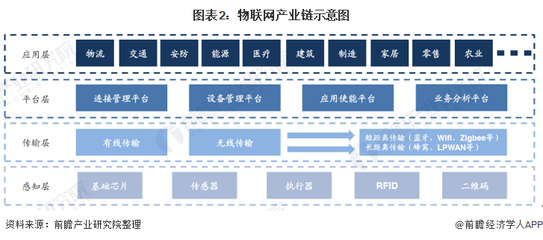
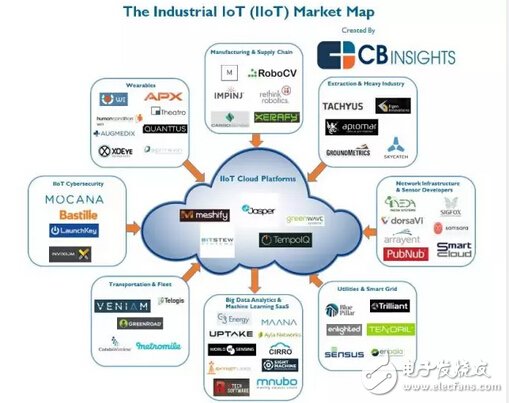
物联网并非单一产业,而是横跨多个垂直领域的赋能技术。根据投资机构的分类,这74亿美元主要分布在以下9大行业:
- 智能家居:智能音箱、安防摄像头、温控系统等消费级设备率先爆发。
- 工业物联网(IIoT):预测性维护、资产追踪、工厂自动化,是资本最密集的2B赛道。
- 车联网:车载诊断、自动驾驶传感器、车队管理平台。
- 医疗健康:远程监测、可穿戴设备、智能药丸。
- 智慧城市:智能路灯、停车管理、环境监测。
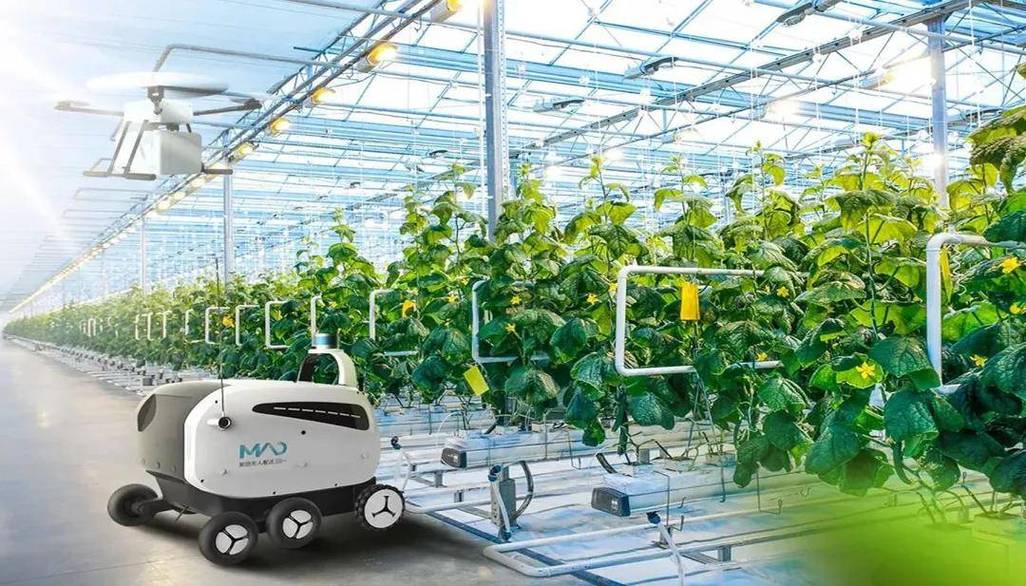
- 农业物联网:精准灌溉、土壤传感、牲畜追踪。
- 零售物联网:智能货架、客流分析、无人结算。
- 能源与公用事业:智能电表、电网监控、需求响应。
- 物流与供应链:冷链监控、货物定位、仓储自动化。
上述每个行业都诞生了数家获得大额融资的明星公司。56家公司虽然数量不多,却代表了物联网投资的核心资产,覆盖了从底层传感器到云端平台的完整链条。
二、资本为何持续加注?
物联网在6年内吸金74亿美元,并非偶然。其背后有三大驱动力:
第一,连接成本骤降。 芯片、模组、通信资费不断走低,使得“物物相连”从经济上变得可行。一个简单的Wi-Fi或NB-IoT模组,成本从几十美元降至几美元,直接激活了海量设备需求。
第二,数据价值被认可。 物联网设备产生的数据经过分析,可以优化运营、降低能耗、创造新服务。企业愿意为此付费,资本也相信数据变现的长期回报。
第三,平台化叙事。 投资人青睐“平台型”公司——一旦形成设备接入、数据管理、应用开发的生态,就容易产生网络效应和锁定效应。这56家公司中,不少正是以平台故事获得高估值。
不过,74亿美元并非平均分布。资本更青睞那些已经找到清晰商业模式的领域,如工业物联网和车联网,而部分消费级物联网公司则因同质化严重、盈利困难而遭遇融资寒冬。
三、物联网设备制造:吸金链条的基石
在物联网的整个价值链中,设备制造是物理世界的入口节点,也是最“重”的部分。如果将74亿美元投资拆解,相当比例流向了设备制造相关环节:
- 传感器与芯片:从MEMS传感器到低功耗蓝牙SoC,底层硬件公司往往是第一批受益者。资本看重其技术壁垒和出货量规模。
- 通信模组:将芯片、射频、协议栈集成,帮助设备快速联网。模组厂商在2G/3G向NB-IoT、Cat.1迁移过程中获得大量订单。
- 终端设备:智能手表、联网汽车、工业网关等整机产品直接面对用户,品牌和渠道能力决定成败。
- 代工与制造服务:大型EMS企业为物联网设备提供灵活产能,也通过投资或合资深度绑定创新公司。
设备制造的竞争焦点在于:低功耗、低成本、高可靠性、安全。任何一个环节的突破,都可能让一家公司脱颖而出,获得资本青睐。例如,某家专注于低功耗广域网(LPWAN)模组的公司,在六年内完成了多轮融资,累计金额超过数亿美元,正是因为其产品解决了设备续航和覆盖的核心痛点。
四、经典案例与退出路径
这56家公司中,不少已经上市或被巨头收购,为早期投资人带来了丰厚回报。以下是几个代表性路径:
- IPO上市:部分智能家居、车联网公司成功登陆纳斯达克或A股,市值一度超过百亿美元。物联网概念成为招股书中的关键卖点。
- 被巨头并购:芯片厂商、云服务商、工业巨头频频出手,收购拥有核心技术或客户资源的物联网公司。例如,某工业物联网平台被大型自动化企业收入囊中,交易金额达数亿美元。
- 后续融资估值提升:未上市的公司通过多轮融资不断推高估值,吸引养老基金、主权财富基金等后期资本进入。
并非所有公司都能善终。部分物联网初创企业因为技术迭代太快、现金流断裂、市场碎片化而倒闭或低价出售。74亿美元总投资中,真正的超额回报集中在少数头部公司身上,符合典型的风险投资幂律分布。
五、现状与展望
六年74亿美元,放在全球风投总额中并不算天文数字,但它有力地推动了一个新产业的成型。如今,物联网已不再是一个新鲜词,而是日益融入制造、能源、交通等基础设施。9大行业56家公司的投资样本,折射出以下几个趋势:
- 从连接走向智能:资本不再只满足于“联网”,更关注边缘计算、AI融合,设备制造商也在向方案商转型。
- 2B比2C更稳:工业、医疗、物流等领域的物联网公司更容易获得持续订单和收入。
- 整合加速:行业从分散走向集中,头部平台通过收购扩大版图,中小设备制造企业面临站队选择。
- 安全与标准:随着设备规模扩大,安全漏洞和互联互通问题成为新的投资主题。
可以说,物联网6年吸金74亿美元,只是第一阶段的资本狂欢。真正的价值释放,在于那些将设备、数据与业务流程深度结合的公司。对于创业者和投资人而言,设备制造仍然是不能忽视的底座,但下游的数据服务与行业解决方案,或许才是下一波吸金的主战场。
如若转载,请注明出处:http://www.enghenghc.com/product/40.html
更新时间:2026-10-22 23:18:30